
最近在园区和创始人交流听到类似的困惑:
「去年竞品一分钱收入没有,融了近亿元;今年我有客户、有数据,估值反倒被压掉了一半。」
「BP 发出去三十多家机构,聊得愉快的不少,真正走到尽调的,一只手数得过来。」
这几句话,说的是同一个反差:新闻里的AI融资一轮比一轮大,可真轮到早期团队,投资人却问得更细、看得更慢。
这个落差是真实存在的。三季度全球风投一共投出1590亿美元,其中 1020亿美元流向 AI 公司,占比仍然高达64%。但同一时间,27笔10亿美元以上的大额融资,拿走了全部资金的三分之一。
它们并不矛盾,只是说明 AI 投资正在换位置:从“证明模型能做什么”,转向“谁能把模型变成稳定的生产力”。
01.

钱没有消失,只是在向两端集中

如果只看AI占风投比重,一季度是80%,二季度降到70%以上,三季度继续降到64%,很容易得出“AI 开始退潮”的判断。
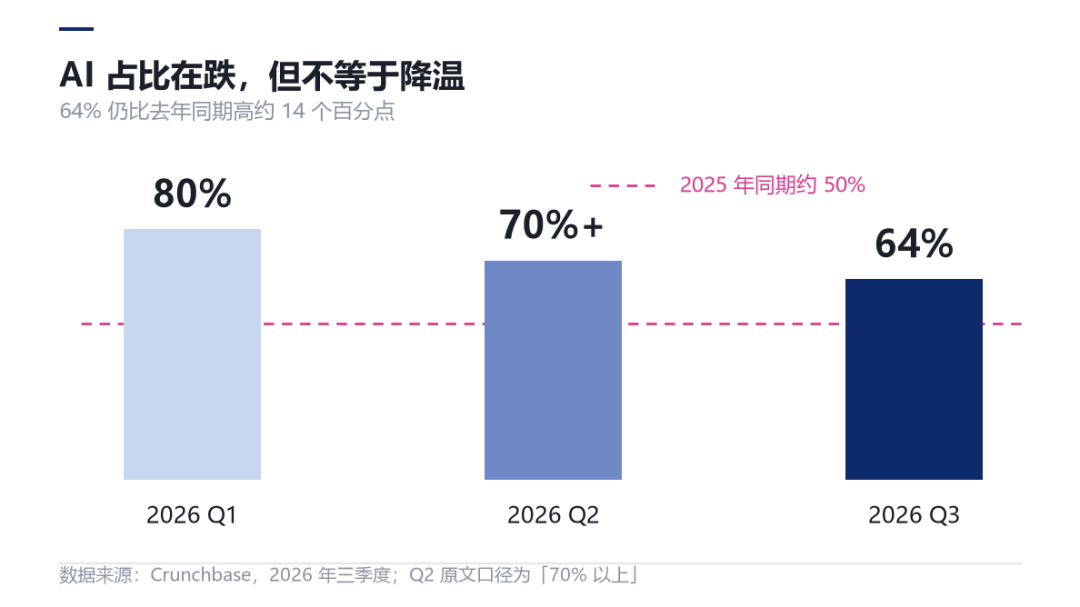
▲ AI 占全球风投比重,2026年一至三季度
但退潮解释不了另一组数字:三季度全球种子轮总额达到130亿美元,其中约两成单笔超过1亿美元。Databricks、Safe Superintelligence 各自拿到50 亿美元,几家做算力和模型基础设施的公司,单轮也都在30亿美元以上。
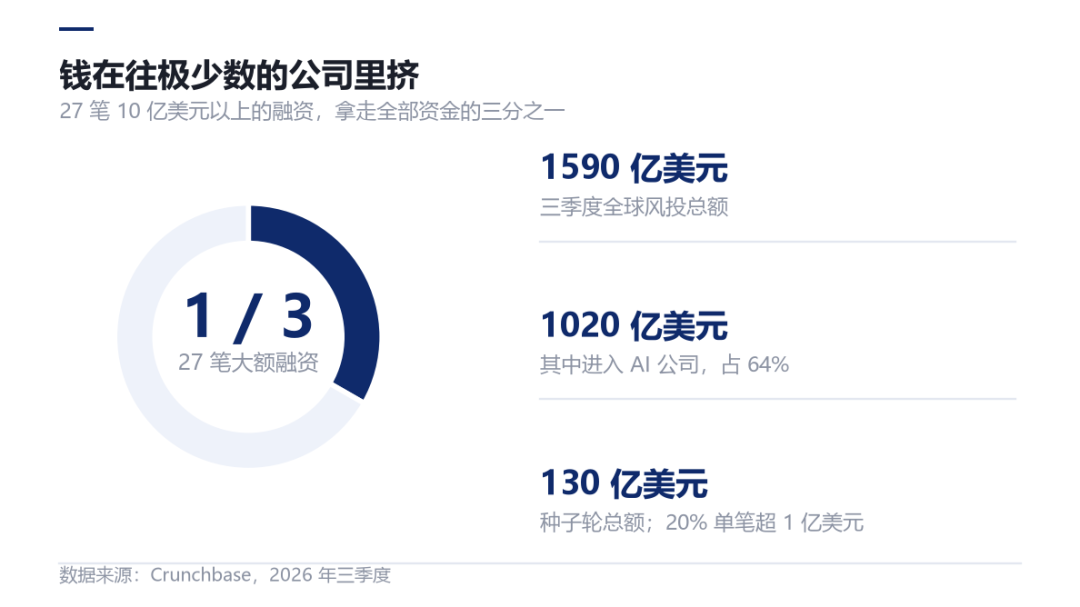
▲ 2026年三季度,全球风投的钱去哪了
占比下降不是热情消失,而是第一阶段的“能力竞赛”,开始让位给第二阶段的“交付竞赛”。
一位长期看早期项目的投资人朋友有个说法,放在这里很合适:「大钱在替巨头买门票,那跟早期团队已经不是一个市场。我们现在看项目不听概念和故事。」
02.
早期机构在投的,不是更炫的模型,而是更具体的工作
把 a16z 和红杉美国近两个月公开披露的28笔投资拆开看,最多的不是人形机器人,也不是通用聊天助手,而是替企业完成具体工作的公司。
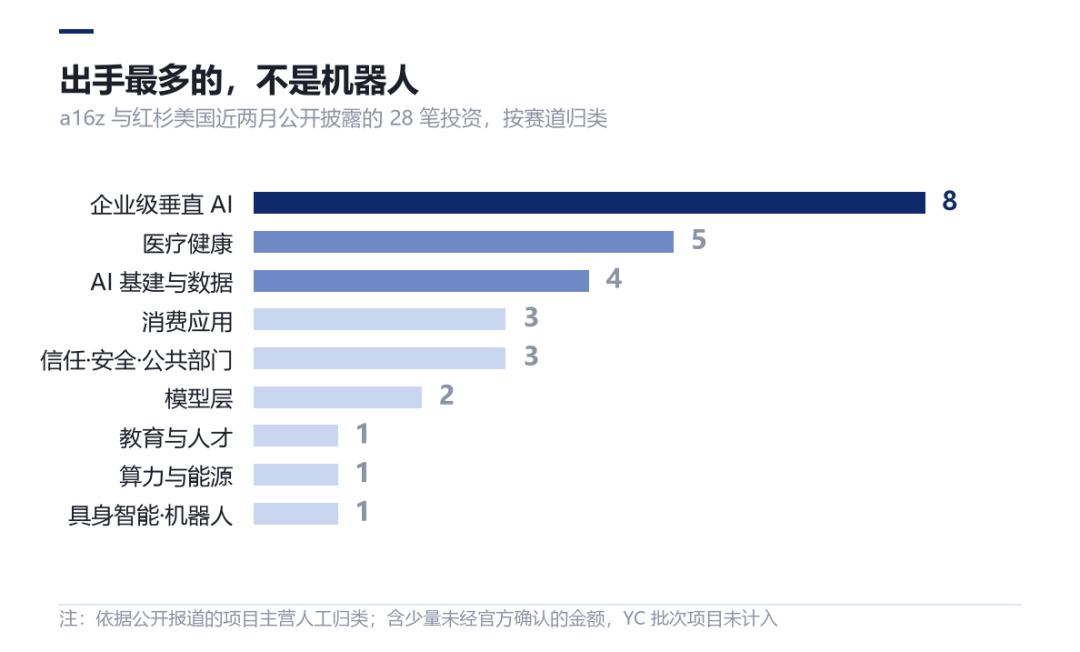
▲ 28笔公开披露投资的赛道归类(a16z + 红杉美国)
这些公司听起来并不都“性感”:Valon管房贷流程,EliseAI做房产保险,Blacksmith 给 AI 写出来的代码做测试,还有公司替机加工厂生成报价、替销售团队训练话术。
它们有一个共同点:不是把一个工具交给客户,让客户自己学着用,而是直接接管客户流程里的一段工作,资本看重了三个确定性:
预算本来就存在
企业过去就为房贷处理、保险服务、软件测试、销售培训付过钱,不需要从零教育市场。
结果可以验收
报价是否更快,代码是否通过测试,保单是否按时处理,都比“AI 体验不错”更容易衡量。
流程会沉淀数据
每服务一次客户,系统就更懂这个行业的规则、异常和边界。模型大家都能调用,真正难复制的是客户在长期交付中留下来的流程和数据。
机器人并不是没人投,而是投得更早、更底层。红杉领投 Mecka AI不造机器人本体,做的是人体动作数据,也就是人形机器人的训练材料。YC 最新一批项目里,海上核动力数据中心、无人机、机器人训练数据同样受到关注。资本不只是买“一个会动的机器人”,而是在买机器人进入真实世界之前必须具备的能源、数据、场景和供应链。
还有一位投资人朋友的问题更直接:「模型明天免费了,你还剩什么?」
能把这个问题答清楚的团队,答案往往离不开前面说的那三样东西:已有的预算、可验收的结果、沉淀下来的流程和数据。
03.
为什么偏偏是这些公司:模型越强,它们反而越值钱
Blacksmith 是一个很好的例子。
AI 写代码越快,企业积压的代码反而越多。代码生成不再是瓶颈,测试、构建、发布成了新的瓶颈。Blacksmith 不去和模型公司比谁更会写代码,而是把代码写出来之后的那段流程接过来。模型每升级一次,代码生成能力就更强,需要测试和交付的代码也更多。对 Blacksmith 来说,模型升级不是替代风险,而是需求放大器。
这背后是一个很重要的变化:AI 的价值正在从“生成答案”,转向“承担结果”。
企业不会因为一个 Agent 能聊天就持续付费。它愿意为更少积压的工单、更快完成的报价、更低差错率的代码、更及时处理的保单付费。客户买的是结果,不是模型调用量。
园区一位做工业软件的创始人朋友说得更直白:「客户根本不关心你后台挂的是哪家的模型,他只问两件事:性能是不是稳定的,出了错算谁的。」
红杉合伙人 Julien Bek 有一个很直观的算式:企业每花1美元买软件,大约会花6美元买服务。
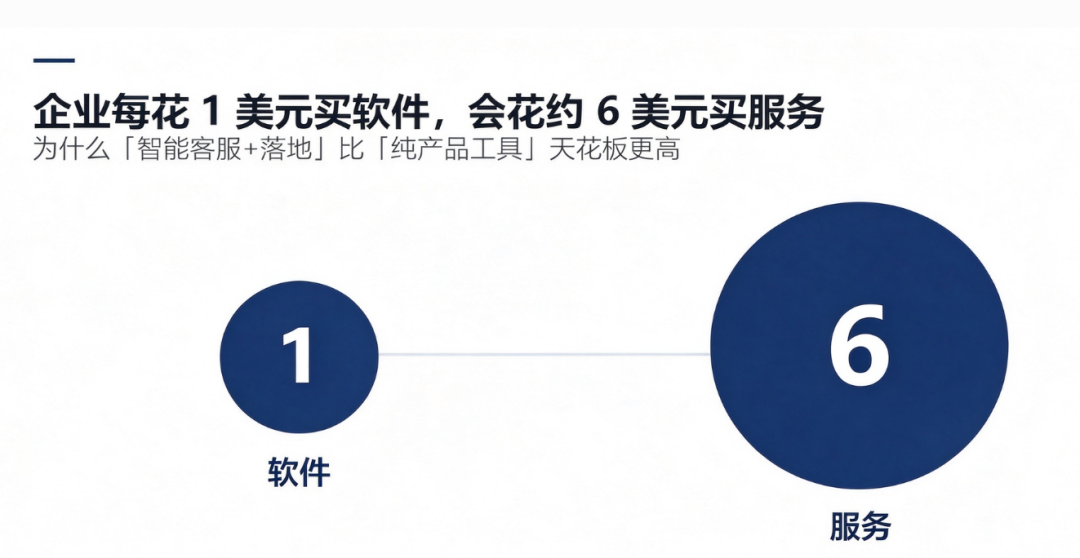
▲ 企业软件预算背后的服务支出
过去,软件公司只能收那1美元,因为大量服务必须靠人完成。现在,AI 把一部分服务成本压下来,软件公司第一次有机会去赚原来属于人工服务的那6美元。
04.
几个正在发生的现象,背后是同一个逻辑
团队正在变小。

YC 最新一批公司的团队人数中位数只有2个人。AWS 对3400多位创业者的调研也显示,AI 原生公司平均3.5年长成独角兽,比过去快一倍;不少公司的支出正在从工资转向 Token 费用。现在两三个人可以借助模型、自动化和云端基础设施,完成过去一个小团队才能完成的流程。小不再是短板,交付不清才是。
一位创业朋友今年的状态就很典型:公司两个人,外加一组 Agent。「以前十个人的活,现在两个人就干了,」他说,「省下来的工资,全变成了 token 账单。」
消费应用变少,工业、医疗和安全场景变多。
通用聊天和轻量内容工具门槛太低,模型升级一次,产品可能就失去存在理由。相反,工业流程、医疗记录、金融合规、代码安全这些领域,客户要求更高,进入更慢,但一旦进入,流程、数据和信任都会沉淀下来。
“信任”开始成为一门生意。
Agent 不只是回答问题,还会调用系统、操作数据、发起流程。它越像员工,企业越需要知道:它是谁,能访问什么,做错了谁负责,结果怎么验证。身份认证、代码测试、数据治理、内容溯源,看起来是辅助环节,实际是 Agent 进入企业前必须铺好的路。
产业方正在变得更重要。
硬科技和具身智能尤其如此。只有资金,没有场景,团队很难完成从样机到产品的跨越;只有模型,没有供应链和客户,也很难验证商业闭环。红杉中国和宇树的合作,正是把“懂产业的人”和“懂资本的人”放到同一张桌子上。
这些现象看似分散却本质相同:模型能力越来越标准化,真正稀缺的是场景、数据、交付责任和产业协同。
05.
回到企业:别先问用了什么模型,先问替谁完成了什么工作
对早期团队来说,这些变化可以落成三个很具体的问题。
第一,客户原来为这件事花过钱吗?如果企业过去就为外包、人工审核、流程管理付过钱,AI 是在替代一项已有成本;如果从来没有人为这件事付费,团队就要准备好更长的市场教育周期。
第二,下一代模型发布时,产品是变得更好用,还是被直接替代?站在模型能力之上的产品,应该享受模型升级,而不是害怕模型升级。
第三,交付越多,沉淀下来的是什么?如果留下来的只是调用量,壁垒会很薄;如果留下来的是行业数据、客户流程、异常处理经验和信任关系,壁垒才会变厚。
先把真实场景、首批客户和产业链伙伴找到,再按项目阶段连接技术、市场、资本和出海资源,往往比先谈估值更有价值。
AI 投资没有变冷。它只是从热闹的演示台前,走进了更具体、也更考验交付能力的现场。
数据来自 a16z、YC、红杉公开材料及 Crunchbase、AWS、Carta 报告,截至 2026年11月;赛道归类依据公开报道人工整理,不构成投资建议。

望京科技・OPC智创空间

望京创客说